医療ローンのメリット・デメリット|審査・総支払額・転院時の注意点
医療ローンには、まとまった治療費の支払いを分けられる利点があります。一方で、手数料や利息が加わり、治療終了後も返済が続く場合があります。使える治療や審査条件、解約時の対応は契約ごとに異なるため、メリットだけで判断せず確認しましょう。
情報確認日:2026年9月9日。本記事は治療費の支払方法に関する一般情報です。治療の必要性・効果・リスクは担当医に、借入条件は金融機関・信販会社にご確認ください。審査通過や特定の金利を保証するものではありません。
目次
医療ローンには銀行融資と提携クレジット等がある

銀行の目的別ローンなどは、治療費の見積書等をもとに資金を借りる商品です。医療機関の提携ローンは、提携する信販会社への分割払いとなる契約などがあり、融資型か立替払い型かでも仕組みが異なります。窓口が医院でも、医院だけとの契約とは限りません。
| 比較項目 | 確認したいこと |
|---|---|
| 契約先 | 医療機関・金融機関・信販会社それぞれの契約と役割 |
| 使途 | 保険診療・美容医療・歯科・家族分・支払済み費用等の対象 |
| 費用 | 適用金利、分割手数料、事務費用、保証料、総支払額 |
| 時期 | 審査と入金の予定、医院の支払期限 |
| 変更時 | 治療中断・転院・解約・繰上返済の条件 |
医療脱毛や歯科矯正、美容整形、視力矯正などの自由診療に使える商品もありますが、医療行為ならすべて対象とは限りません。対象外の支出を別の目的で申告せず、最新の商品概要で確認します。
メリットは支払時期を分けて計画できること
一括払いでは手元資金が大きく減る場合に、分割して支払うことで資金繰りを調整できます。返済額と回数が決まる契約なら、毎月の予算に組み込みやすい点もあります。
ただし、治療を開始する時期は医師と相談するもので、「貯蓄を待つと必ず矯正の適期を逃す」「ローンなら希望時期までに脱毛が終わる」とは言えません。治療の必要性・効果・リスクと資金調達はそれぞれ確認してください。
デメリットは総額増加と将来の返済負担
利息や手数料がある契約では、一括価格より総支払額が増えます。月額を下げるために回数を増やすと、返済が長期化し、総額が増えることがあります。治療が終わった時点で返済も終わるとは限りません。
たとえば60回払いは5年間です。その間の転職、収入減、引越し、家族の支出なども考え、生活費と緊急資金を確保したうえで判断しましょう。審査に通る金額が、家計にとって無理のない金額とは限りません。
医療ローンがカード分割やフリーローンより必ず安いわけではありません。金利の下限だけでなく、実際の適用条件と全費用をそろえて比較します。分割手数料無料の医院でも、対象回数・コース・割引の条件を確認してください。参考:三井住友カード・分割払いの手数料と利用条件。
審査条件は年齢・収入・信用情報などを確認
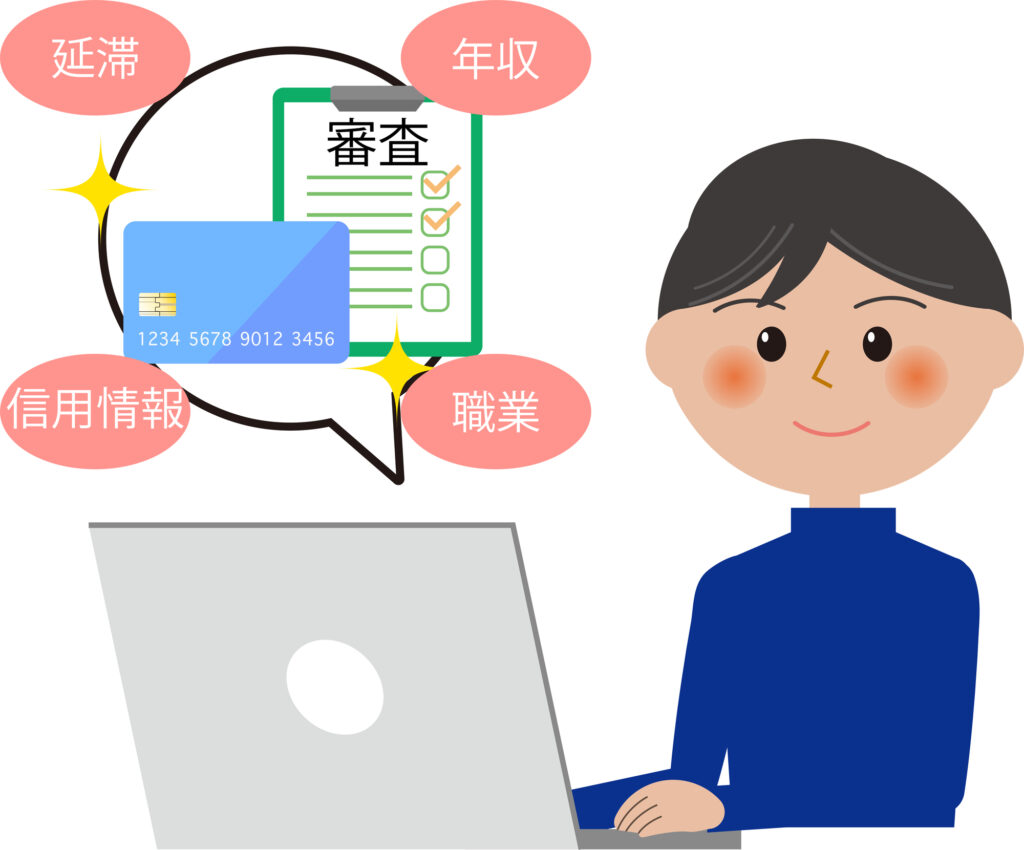
年齢、安定収入、学生の取扱い、保証人の要否などは商品で異なります。18歳・19歳は成人ですが、成人ならどの商品も使えるわけではありません。学生や収入のない方が家族の保証だけで必ず契約できるという共通ルールもありません。
各社は申込情報や信用情報などをもとに判断します。「銀行は厳しい、信販は通りやすい」という一律の順位は示せません。信用情報の本人開示で契約・支払状況を確認することはできますが、開示しただけで審査に通るわけではありません。
勤務先への連絡や必要書類を確認する
勤務先や収入の確認方法は会社・商品・申込状況によって異なります。電話や書類による確認の有無、連絡時の名称、必要書類は申込先に確認してください。「在籍確認で勤務先に知られることはない」とは保証できません。
他社借入や勤務先・収入は正確に申告します。入力を間違えたら速やかに申込先へ訂正を申し出てください。審査のために給与や勤務先を偽るよう医院から勧められても応じないことが大切です。参考:消費者庁・美容医療に関するローンの注意点。
転院・中断するとローンはどうなる?
治療契約とローン等の支払契約は別に確認する必要があります。転院しただけで必ず一括返済になる、または施術をやめれば自動的に返済も止まる、というものではありません。未施術分の返金、すでに行った治療の清算、信販会社等への連絡、支払いの扱いを各契約先に確認してください。
対象となる美容医療の契約で、期間が1カ月超・金額が5万円超などの条件を満たす場合には、クーリング・オフや中途解約の制度が使えます。すべての手術・契約が対象ではありません。解約や医院の営業終了で困ったら、契約書等を残して消費者ホットライン188などへ相談しましょう。
出典:消費者庁・特定継続的役務提供。
借りる前に公的制度と医院の支払方法を確認する
保険診療なら高額療養費等で自己負担を抑えられる場合があります。2026年8月に制度の見直しがあるため、加入先の健康保険で現在の上限と手続きを確認してください。自由診療は同制度の対象外です。医療費控除は別の税制度で、支払費用がそのまま返金されるものではありません。
参考:厚生労働省・高額療養費制度。医院独自の分割や支払時期の相談ができる場合もあります。見積額と必要な借入額を整理してから比較しましょう。
ローン比較では提案後の条件まで確認する
クラウドローンは銀行のローンプランを比較するサービスです。対象となる費用、実際の金利、諸費用、入金時期を医院の見積書と照合してください。提案の有無や融資の可否、手続き方法は個別に異なります。
契約を決める前に、月額・総額・中断時の扱いの3点を確認しましょう。返済が難しい場合は新しい借入で埋め続けず、早めに契約先や相談窓口へ相談してください。


「どの銀行が融資をしてくれるか分からない」をクラウドローンが解決
クラウドローン(https://crowdloan.jp/)は、個人が銀行から低金利でマイカーローン、教育ローンなどの融資を受けられる国内唯一のプラットフォームです。
融資の目的や時期、金額などをクラウドローンに登録すると、各銀行が融資可能な金額や金利のプランの直接提案してくれます。時間と労力をかけずに複数の銀行からより条件のよい融資を見つけることができます。
詳しくはこちら


医療ローンは美容整形や歯列矯正など、高額な自由診療に役立つ手段です。金利が低めで返済計画も柔軟なのが魅力です。銀行系は低金利である一方、審査が厳しいですが、信販系は手続きが簡便で審査も通りやすい傾向があります。ただし、金利負担や転院時の制約など、デメリットも念頭に置く必要があります。審査基準は安定した収入や信用情報が重視されます。