国の教育ローンは追加融資を受けられる?何回も借りるなら銀行のカードローン型がおすすめ!
国の教育ローン(日本政策金融公庫)は、返済中でも限度額の範囲内なら追加で申し込めます。限度額は子ども1人あたり350万円(一定の要件で450万円)です。差し引く金額は、最初に借りた額ではなく現在の融資残高で、新規と同じ審査があります。
この記事では、追加融資の考え方と、断られたときに検討できる銀行の教育ローンを紹介します。銀行の金利や条件は変わるため、最新の内容は各行の公式ページで確認してください。
目次
国の教育ローンは追加融資を申し込める!

国の教育ローンはお堅いイメージが先行して、追加融資など受けてくれないのではと思っていませんか? 国の教育ローンでも追加融資は可能です。限度額や審査などについてくわしく解説します。
国の教育ローンの追加融資は限度額まで申し込める
国の教育ローンの借入限度額は、子ども1人あたり350万円(一定の要件に該当する場合は450万円)です。限度額に収まる範囲であれば、返済中でも追加で申し込めます。
差し引くのは最初に借りた金額ではなく、現在の融資残高です。日本政策金融公庫のよくある質問では、限度額は入学時の融資の残高も含めて計算するとされています。たとえば残高が200万円なら、350万円から差し引いた150万円が上限の目安です。
限度額は子ども1人あたりに設定されているため、1人目で限度額いっぱい借りていても、2人目も同じく限度額まで借りられます。
国の教育ローンの追加融資には審査がある
国の教育ローンの追加融資は「契約中のローンを増額する」のではなく、「新たに別のローンを組む」ことになります。したがって、初めてローンを申し込むときと同様に、申し込みをして審査を受けることになります。
日本政策金融公庫は、勤務(営業)や収入(所得)の状況、ほかの借入の状況、住宅ローンや公共料金の支払い状況などを総合的に判断するとしています。世帯年収(所得)の上限を満たすかに加えて、契約中の教育ローンの返済状況も影響すると考えられます。
国の教育ローンの追加融資申し込み方法
追加融資ではあるものの、申し込み方法は新規に申し込んだときと同じです。インターネットや郵送などで申し込めます。受付方法や手順は変更されることがあるため、申込前に日本政策金融公庫の公式ページで最新の案内を確認してください。
国の教育ローン追加融資の必要書類
| 申し込みに必要な書類 | ・借入申込書 ・住民票の写しまたは住民票記載事項証明書 ・運転免許証またはパスポート ・源泉徴収票または確定申告書 ・預金通帳や領収書など(住宅ローン(または家賃)と公共料金の両方の支払い状況を確認できるもの) |
| 申し込み内容により必要となる書類 | 「入学資金」の場合のみ必要な書類 ・合格通知書など合格を確認できる書類 |
| 「在学資金」の場合のみ必要な書類 ・学生証、在学証明書など在学を確認できる書類 ・学校案内、授業料納付通知書など使いみちを確認できる書類 | |
| 自宅外通学(予定)者の場合のみ必要な書類 ・住民票の写し、不動産賃貸借契約書、貸借予定の物件明細など自宅外通学が確認できる書類 | |
| 連帯保証人を立てる場合 ・保証人の源泉徴収票または確定申告書 | |
| 保証人を立てず保証金(保証料)を払う場合 ・保証依頼書 |
追加融資の際は、上記の書類を再度提出することになります。このほかに、勤続(営業)年数が3年未満であったり、居住年数が1年未満の場合などは、別途書類の提出を求められることがあります。
国の教育ローンの追加融資を断られたら
国の教育ローンにも審査があり、追加融資を断られる可能性はあります。審査では収入や返済状況などが総合的に見られます。断られてしまった場合に代わりに検討できる手段について解説します。
子ども自身が奨学金を借りることも検討
成績や世帯収入などの基準を満たせば、返済不要の給付型奨学金や無利子の貸与型奨学金を利用できる場合があります。条件に当てはまるなら、教育ローンより負担が軽くなることもあるため、検討してみてください。
おもな提供先である「日本学生支援機構」の募集時期や、家計が急変したときの扱いは、年度によって変わることがあります。申込前に公式ページで最新の案内を確認してください。
収入が限度額を超えた場合は銀行の教育ローンを検討
国の教育ローンには、世帯年収(所得)の上限があります。子どもが1人の場合、基本の上限は給与所得者で790万円、事業所得者で600万円です(子どもの人数や一定の要件で変わります)。
新規で申し込んだときよりも給与が上がったり、共働きになって収入が増えたりしていると、追加融資を受けられなくなる可能性があります。
世帯収入が国の教育ローンの条件からはずれてしまった場合は、銀行の教育ローンを検討しましょう。銀行の教育ローンは、国の教育ローンと同じ世帯年収の上限が条件とは限りませんが、返済能力などの審査があります。条件は各行の公式ページで確認してください。
何度も追加融資を受けるならカードローン型の教育ローンが便利!
国の教育ローンは一括で借り入れる「証書貸付型」なので、先々のこともプランに入れて融資額を決める必要があります。
銀行の教育ローンは証書貸付型のほかに、必要になったタイミングで何度も借りられる「カードローン型」もあります。
証書貸付型は必要な金額をまとめて借りる
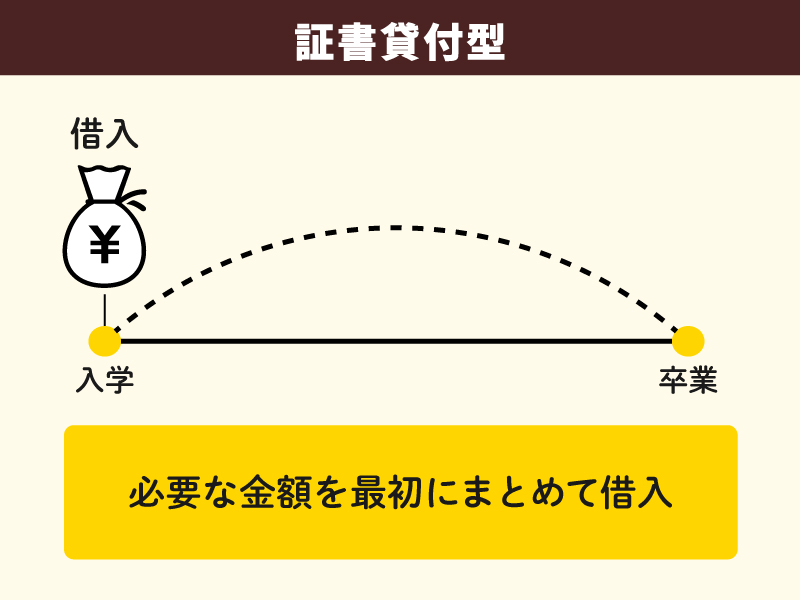
「証書貸付型」は、契約時に取り決めた融資額を一括でまとめて借入れる方式のローンです。借入残高がそれ以上増えないため、完済までの返済スケジュールが契約時点で確定し、計画的な返済ができます。この形式は教育ローンのほか、住宅ローンやカーローンなどに採用されています。
証書貸付型は返済が長期になることが多く、審査では収入や返済能力などが確認されます。審査の基準は金融機関ごとに異なるため、事前に条件を確認しましょう。
通常のローンであれば、借入の翌月から決まった金額を月々返済していきますが、教育ローンには、子どもが在学中のうちは利息のみを支払う据置期間を設定できる商品があります。据置期間の有無や長さは商品ごとに異なります。
カードローン型は必要な都度追加融資可能
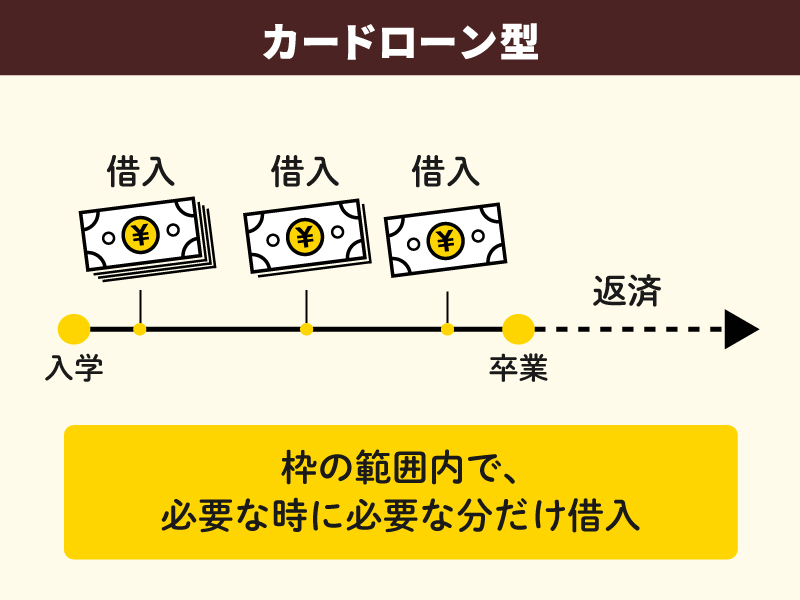
「カードローン型」は、契約した利用限度額の範囲内であれば、何度でも借り入れが可能な方式のローンです。 入学金や授業料のほか、学習塾の費用や下宿への引っ越し費用など、教育に関わる資金に幅広く対応している商品もあります。借入や返済はローン用のカードで、コンビニや銀行にあるATMでおこないます。在学期間中は元金の返済は据え置かれ、利息のみを支払うのが一般的です。
カードローン型の教育ローンの多くでは、子どもが在学している間はカードローン型を採用し、卒業後は証書貸付型へと切り替えるシステムを採用しています。
カードローン型は計画性をもって利用しないと、当初の計画よりも借りすぎてしまう可能性があるので注意が必要です。
どの銀行が自分の条件に合うか迷う場合は、条件に合う銀行のローン提案を確認する方法もあります。提案の有無や審査の結果は、条件によって異なります。
カードローン型教育ローンおすすめ5選
教育ローンとして、証書貸付型とカードローン型の両方を用意している銀行があります。ここでは、必要な時に都度、追加融資ができるカードローン型の教育ローンを例として紹介します。金利は審査や取引状況で変わり、公表内容も更新されるため、最新の金利と条件は各行の公式ページで確認してください。
池田泉州銀行の教育ローン

池田泉州銀行は大阪府大阪市に本店を置く銀行です。教育カードローンは固定金利で、契約方法(WEB契約か店頭契約)によって金利が決まると案内されています。具体的な金利や、利用できる期間は公式ページで確認してください。
| 名称 | 教育カードローン |
| 金利 | 固定金利(保証料込)。最新の金利は公式ページで確認 |
| 利用限度額 | 10万円以上1,000万円以内(10万円単位) |
武蔵野銀行の教育ローン

武蔵野銀行は埼玉県さいたま市に本店を置く銀行です。武蔵野銀行のカードローン型教育ローンは「当座貸越・証書貸付併用型」となっています。子どもが在学中のときは都度借り入れをして、毎月の返済は利息のみでOK。余裕があれば一部返済することもできます。卒業後に元利金の返済を月々していくかたちになります。
武蔵野銀行で給与振込や住宅ローンなどの取引をしていたり、20歳未満の子どもが3人以上いる世帯であれば、金利を差し引く優遇サービスがあります。
| 名称 | むさしの教育ローン(いつでも借入タイプ) |
| 金利 | 変動金利(保証料込)。最新の金利と優遇条件は公式ページで確認 |
| 利用限度額 | 10万円以上1,000万円以下(10万円単位) |
横浜銀行の教育ローン

横浜銀行のカードローン型教育ローンは、限度額の範囲内で繰り返し借り入れできます。在学中は利息のみの返済で、卒業後は元金と利息を返済する仕組みです。借入方法や、借入期間、カードローンを使える期間、元利金の返済期間は公式ページで確認してください。
| 名称 | 横浜銀行教育ローン(カードローン型) |
| 金利 | 変動金利(適用金利は審査結果で決まります)。最新の金利は公式ページで確認 |
| 利用限度額 | 10万円以上1,000万円以内 |
あいち銀行(旧・愛知銀行)の教育ローン

あいち銀行(旧・愛知銀行)の教育ローン(カード型)は、WEB完結型で来店が不要です。貸越期間(最長6年6か月)は毎月の利息のみの返済で、その後は元利均等返済になります。
金利は変動金利で、取引状況に応じた優遇があります。現在の金利と優遇の条件は公式ページで確認してください。
| 名称 | 教育ローン(カード型) |
| 金利 | 変動金利。最新の金利は公式ページで確認 |
| 利用限度額 | 10万円以上1,000万円以内(10万円単位) |
但馬銀行の教育ローン

但馬銀行は兵庫県豊岡市に本店を置く銀行です。融資期間は4年9か月以内(医学部等6年制の場合は6年9か月以内)で、融資期間の経過後は返済のみとなります。
WEB申し込みや公共料金の口座振替などの条件を満たすと、金利が差し引かれる優遇があります。適用条件と最新の金利は公式ページで確認してください。
| 名称 | たんぎん教育カードローン |
| 金利 | 変動金利(保証料込み)。最新の金利は公式ページで確認 |
| 利用限度額 | 50万円以上500万円以内(10万円単位) |
カードローン型の教育ローンをクラウドローンで探してみよう
複数の金融機関のプランを比べたいときは「クラウドローン」も選択肢です。
クラウドローンはお金を借りたい人と融資したい金融機関をつなぐ金融プラットフォームです。希望の借り入れ条件を登録すると、条件に合う金融機関から直接プランの提案が届くことがあります。
提案の内容は金融機関ごとに異なり、借入や審査の通過を保証するものではありません。
手続きはオンラインで進められます。
希望の条件を登録して、提案が届くかを確認できます。提案の有無や融資の可否、融資までの日数は、条件や金融機関の審査によって異なります。
よくある質問
国の教育ローンは返済中でも追加で借りられる?
借入限度額の範囲内であれば追加融資が可能です。限度額は子ども1人あたり350万円(一定の要件に該当する場合は450万円)で、当初の借入額ではなく現在の融資残高を差し引いて考えます。たとえば残高が200万円なら、150万円が上限の目安です。限度額は子ども1人ごとに設定されているため、2人目も同じく限度額まで借りられます。ただし、追加融資にも審査があります。
国の教育ローンの追加融資にも審査はある?
あります。追加融資は契約中のローンの増額ではなく新たに別のローンを組む扱いのため、初めて申し込むときと同様に申し込みと審査が必要で、必要書類も再度提出します。審査では、収入や借入の状況、契約中の教育ローンの返済状況などが総合的に判断されます。
収入が増えて国の教育ローンの追加融資を受けられないときは?
銀行の教育ローンを検討する方法があります。国の教育ローンは世帯年収が基準以下であることが条件のため、新規で申し込んだときより給与が上がったり共働きで収入が増えたりすると、追加融資を受けられなくなる可能性があります。銀行の教育ローンは、国の教育ローンと同じ世帯年収の上限が条件とは限りませんが、返済能力などの審査があります。
在学中に何度も借りる予定なら、どのタイプの教育ローンが向いている?
利用限度額の範囲内なら何度でも借りられる、銀行の「カードローン型」の教育ローンが便利です。国の教育ローンは一括で借りる「証書貸付型」のため、先々のことも考えて融資額を決める必要があります。ただし、カードローン型は計画性をもって利用しないと借りすぎてしまう可能性がある点に注意が必要です。
教育ローンの追加融資は返済計画を立ててから申し込もう
国の教育ローンでも追加融資は可能ですが、新規で申し込むのと同じ手間がかかります。日本政策金融公庫のよくある質問では、申込完了から審査結果まで通常10日前後、さらに振込まで10日前後とされていますが、これは目安で、時期や状況によって変わります。
少額を何度かに分けて借りたい場合は、銀行のカード型の教育ローンも選択肢になります。ただし、銀行の審査や融資実行までの日数も商品ごとに異なります。
いずれにしても、追加融資は借入を増やすことになるので、目先のことだけではなく、卒業までにかかる費用を把握して計画的に融資額を決めるようにしましょう。


「どの銀行が融資をしてくれるか分からない」をクラウドローンが解決
クラウドローン(https://crowdloan.jp/)は、個人が銀行から低金利でマイカーローン、教育ローンなどの融資を受けられる国内唯一のプラットフォームです。
融資の目的や時期、金額などをクラウドローンに登録すると、各銀行が融資可能な金額や金利のプランの直接提案してくれます。時間と労力をかけずに複数の銀行からより条件のよい融資を見つけることができます。
詳しくはこちら


教育ローンの申し込みから借入までの期間は一般的に1〜2週間かかりますが、急いで資金を必要とする場合は最短で借入できるオプションを選択したいものです。この記事では、比較的迅速に借入が可能な教育ローンの紹介と、融資までの期間を最短にするためのポイントを解説しています。急な申し込みが必要な方も、この記事を参考にすることでスムーズに手続きを進めることができます。