1. ホーム
  2. 教育ローン

教育ローンは誰が返済する?返済期間や月々の目安額、繰り上げ返済についても解説

一言コメント村田大輔 - 貸金業取扱主任者/クラウドローン株式会社代表

教育ローンは子どもの進学費用を賄う上で頼りになる選択肢の一つです。保護者が借り、返済する形態が一般的であり、奨学金とは異なります。返済開始時期や期間は金融機関によって異なりますが、柔軟なプランも多くあります。返済期間を長くすれば月々の返済額は抑えられますが、金利負担が増すため、返済総額も大きくなります。繰り上げ返済は返済総額を減らす方法の一つであり、期間短縮型と返済額軽減型があります。また、借り換えやクラウドローンを利用することで、返済負担を軽減できる可能性もあります。教育ローンを借りる際には、自身の状況に合ったプランを検討し、返済シミュレーションを行うことが重要です。

子どもの教育資金が足りないとき、選択肢のひとつとなるのが教育ローンです。奨学金は学生本人が借りるのに対し、教育ローンは保護者が借りるのが一般的なので、子どもに借金を負わせたくないという方にも向いています。今回は、教育ローンの返済開始時期や返済期間を解説するとともに、返済期間の違いで月々の返済額にどのような差が出るのかをシミュレーション。繰り上げ返済で返済総額を減らす方法についても説明しています。
教育ローンは保護者が借りて保護者が返すのが一般的

進学も、留学も。借りる前に比べよう。必要な学費と月々の返済・総支払額・返済期間を比較。無料・登録不要のシミュレーターを使う。 教育ローンには、日本政策金融公庫の提供する教育一般貸付(国の教育ローン)と、銀行や信用金庫などの民間金融機関が提供する教育ローンがあります。どちらも審査があり、安定した収入がないと利用することができません。 アルバイトなどでは安定した収入があるとはいえないため、成人していても学生本人が借りるのは困難です。このため、教育ローンは保護者が借りるのが一般的で、返済も保護者がおこないます。 なお、在学中は保護者が返済し、卒業後に子どもが引き継ぐ「親子リレー返済」を取り扱う銀行もあります。

教育ローンの平均借入額は177万円

教育ローンには教育資金として幅広く使えるものもありますが、子どもの大学や短大への進学資金として利用する方が多いです。 東京私大教連の「私立大学新入生の家計負担調査 2021年度」によると、自宅外通学者が入学の年にかかる費用は302.9万円でした。また、大学入学に際して学費などの「入学に必要な費用」を借り入れした家庭は13.8%で、平均の借入額は177万円でした。 このように、大学や短大の入学初年度はまとまった費用が必要となるため、手元の資金で賄いきれないときは教育ローンを利用するのもひとつの手です。 出典:私立大学新入生の家計負担調査 2021年度|東京私大教連

教育ローンの返済開始時期は?

教育ローンは基本的に借り入れの翌月から返済が始まりますが、子どもの在学中は返済を先延ばしにできるプランも多いです。 一括で借り入れる教育ローンのほかに、必要な額をその都度借り入れる「カードローン型教育ローン」の返済開始時期についても合わせて見ていきましょう。

翌月から返済開始

一括借入型(証書貸付型)の教育ローンは、基本的には翌月(返済日によっては翌々月)から口座引き落としによる返済が始まります。返済日は、金融機関ごとにあらかじめ決まっている場合と都合のいい日を指定できる場合があります。
借入時期によっては入学前に返済が開始される場合も。入学準備で出費が多い時期なので、余裕をもって返済できるよう準備しておきましょう。

元金据置にすれば元金の返済は卒業後から

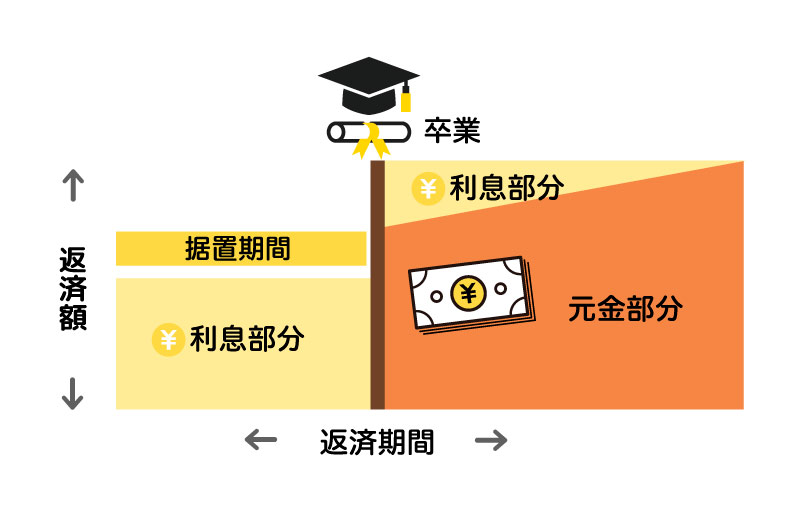
入学金や授業料以外にも交通費や下宿代などがかかることから、子どもの在学中は返済が困難な家庭も多いです。このためほとんどの教育ローンでは、元金の返済を一定期間先送りにする「元金据置」を利用できます。基本的に据置期間は子どもの在学期間を上限に設定でき、期間中の返済は利息のみに抑えられます。 ただし、据置期間を設定すると返済総額は多くなります。また、据置期間も返済期間に含まれるため、返済期間が短めの教育ローンでは注意が必要です。

カードローン型は卒業後に分割で返済

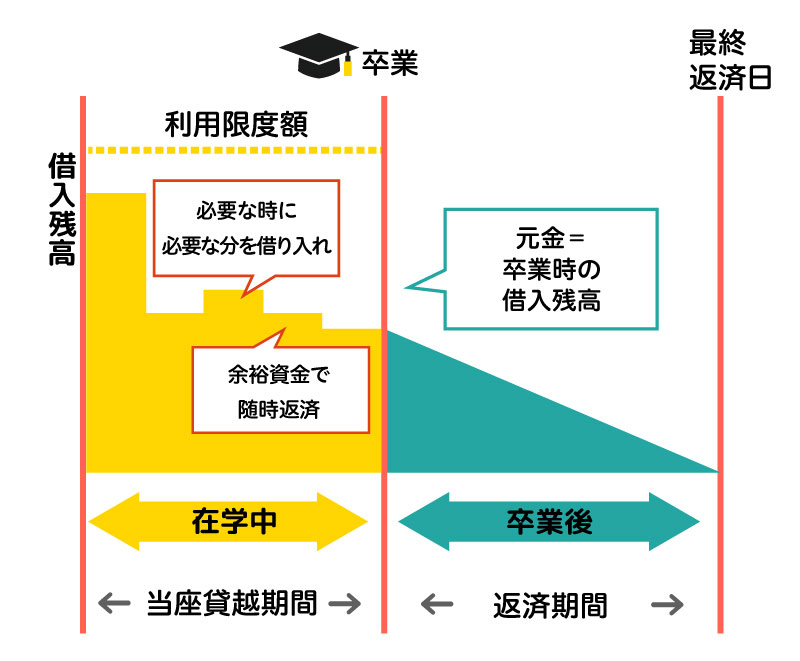
カードローン型は、カードローン利用期間(当座貸越期間)中であれば利用限度額を上限に繰り返し借り入れできるのが特徴です。必要なときに必要な金額をATMで借りることができ、資金に余裕があるときは返済することも可能です。 卒業後は、卒業時(当座貸越期間終了時)の借入残高が元金となり、引き落としによる返済が開始します。

教育ローンの返済期間はどのくらい?

教育ローンの返済期間は金融機関によって異なります。国の教育ローンと銀行の教育ローンについてそれぞれ見ていきましょう。

国の教育ローンは最長18年

国の教育ローンの最長返済期間は令和4年4月に改正され、家庭の状況に関わらず一律18年に延長されました。これにより家計が厳しい状況にある方にとってより使いやすくなりました。 ただし、必ず18年に設定する必要はなく、18年以内であれば1ヵ月単位で自由に設定可能です。

銀行の教育ローンは10年~20年

銀行の教育ローンの返済期間は銀行ごとに設定しているため、10年から20年程度と差があります。借入額が大きい方や月々の返済額を低く抑えたい方、元金据置にしたい方は、最長返済期間にも注意して教育ローンを選びましょう。

返済期間で返済額はどれくらい変わる?

それでは、返済期間の違いによって返済額がどのように変わるのか具体的に見てみましょう。シミュレーションは次の条件でおこないました。 借入金額:200万円 金利:1.8%(固定金利) 返済方法:元利均等方式 返済期間:5・10・15年 返済期間の違いによる返済額の変化
返済期間 5年 10年 15年
毎月の返済額 34,880 円 18,224 円 12,686 円
返済総額 2,092,821 円 2,186,826 円 2,283,480 円
三井住友銀行 返済額試算シミュレーションを使用して算出 上の表の通り、返済期間を長くすればそのぶん毎月の返済額は抑えられます。しかし、返済期間を長くするほど金利負担が増すため、返済総額も大きくなります。 なお、返済シミュレーションは銀行のホームページなどでおこなえます。返済期間を設定する際は、自分の借入金額や適用金利をもとにシミュレーションしてみましょう。
繰り上げ返済で返済総額を減らせる

「返済総額は抑えたいけれど返済期間を短くすると返済し続けられるか不安」という方は、返済期間を長めに設定したうえで繰り上げ返済をおこなうのもひとつの手です。

繰り上げ返済には「期間短縮型」と「返済額軽減型」がある

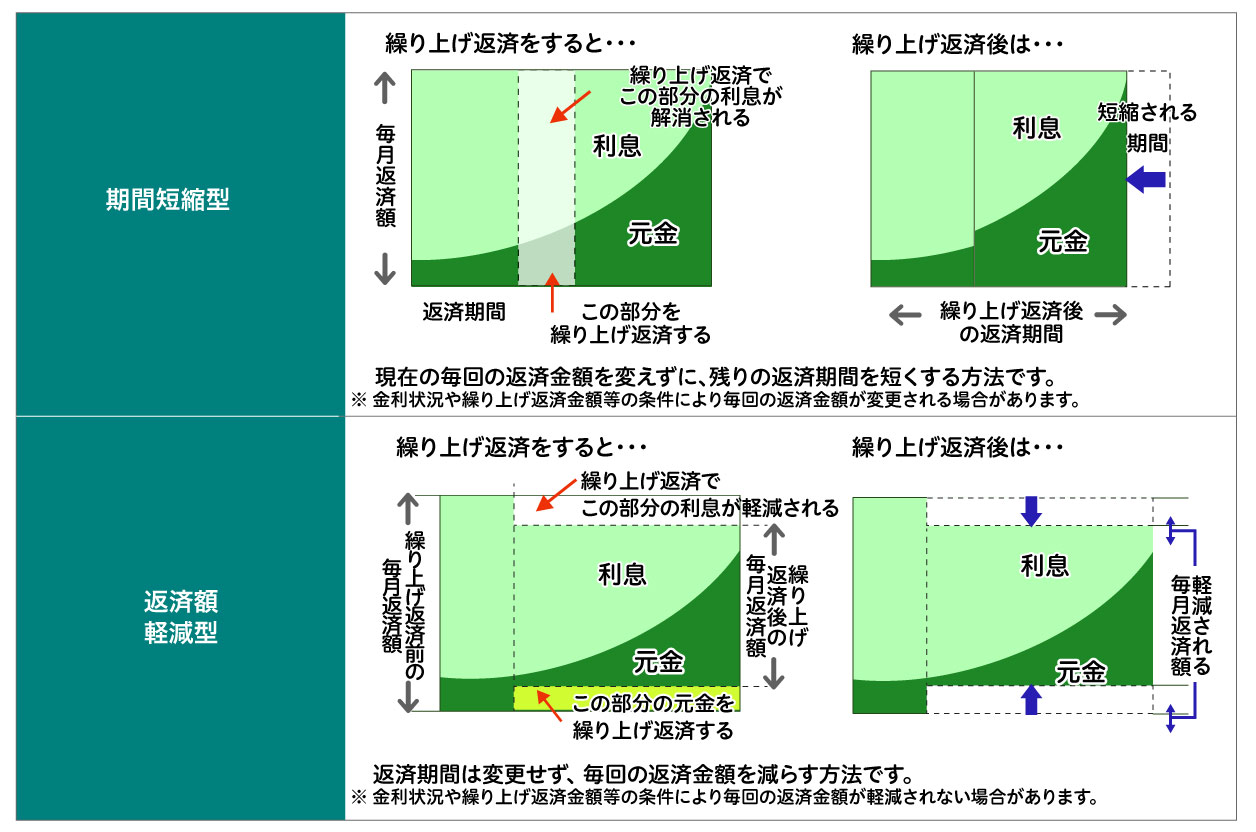
繰り上げ返済には残高の全部を前倒しで返済する「全額繰り上げ返済」と一部のみ返済する「一部繰り上げ返済」があります。また、一部繰り上げ返済には毎月の返済額は変えずに返済期間を短縮する「期間短縮型」と返済期間を変えずに毎月の返済金額を減らす「返済額軽減型」があります。

期間短縮型と返済額軽減型はどちらが得?繰り上げ返済シミュレーション

同じ時期に同じ金額を繰り上げ返済したとしても、期間短縮型と返済額軽減型では返済総額には違いが出ます。 次の条件でそれぞれ繰り上げ返済したときのシミュレーション結果を見てみましょう。 借入金額:200万円 金利:1.8%(固定金利) 返済方法:元利均等方式 返済期間:15年 繰上返済時期:返済開始から5年後 繰上返済金額:50万円
繰り上げ返済なし 期間短縮型 返済額軽減型
繰り上げ返済後の毎月返済額 12,686 円 12,686 円 8,130 円
返済期間 15年 11年3ヵ月 15年
返済総額 2,283,480 円 2,205,617 円 2,236,760 円
三井住友銀行 一部繰上返済シミュレーションを使用して算出 上の表のように、繰り上げ返済しないときに比べるとどちらのタイプにも返済総額を減らす効果はあります。しかし、期間短縮型の方がより返済の負担を減らせることがわかります。 このような違いがあるため、支払利息を減らしたい、完済を早めたいなら期間短縮型、毎月の支払いを軽減したいなら返済額軽減型と、使い分けるとよいでしょう。なお、どちらのタイプでも早い時期に繰り上げ返済したほうが負担軽減効果は高くなります。

繰り上げ返済の注意点

繰り上げ返済をおこなう際に注意が必要なのが繰り上げ返済手数料です。手数料は金融機関により異なり、返済する額によっては手数料が高いと負担軽減効果が得られない場合もあります。手数料無料の金融機関もあるので、教育ローンを選ぶ際はチェックしましょう。 また、期間短縮型の繰り上げ返済では、毎月の返済額が変わらないため資金不足に陥りやすいです。その後の家計に支障をきたさないよう、繰り上げ返済は余裕のある範囲内でおこないましょう。

教育ローンの返済額を減らすなら借り換えも検討

ほとんどの銀行の教育ローンでは、新規の借り入れだけでなく借り換えにも対応しています。金利が高い時期に借り入れした場合や比較せずに急いで借り入れした場合などは、現在の金利と比較したうえで借り換えも検討してみましょう。 ただし、変動金利の場合は今後金利が上昇する可能性があります。また、借り換えには手数料が必要な場合があります。このため、借入中の教育ローンに比べて大幅に金利が低くない限り、借り換え効果が期待できないこともあるため注意が必要です。

返済負担の少ない教育ローンをクラウドローンで探してみよう!

金利や返済期間、繰り上げ返済手数料などは金融機関ごとに異なるため、複数のプランを比較検討する必要があります。しかも、借り入れには審査があるため、希望のプランが利用できるとは限りません。 そこでおすすめなのが「クラウドローン」です。クラウドローンはお金を借りたい人と融資したい銀行を結ぶ日本初の融資プラットフォーム。希望の借入条件や年齢・家族構成・年収などの基本情報を登録すると、融資可能な銀行から直接プランの提案を受けられます。 新規の借り入れはもちろん借り換えでも利用可能。申し込み前の登録では名前も住所も不要なので、まずはどんな教育ローンを利用できるか確認してみましょう。

教育ローンを借りる前に返済シミュレーションを忘れずに

教育ローンは返済期間が長いほど返済総額も多くなります。しかし、返済期間を短くしすぎると月々の返済額が多くなり、家計に無理が生じることも。そこで、教育ローンを借りる前には必ず返済シミュレーションをおこない、無理なく返済できるか確認しましょう。 また、返済開始後に余裕があるときは、繰り上げ返済も有効です。借入時は金利だけでなく繰り上げ返済手数料についてもしっかりチェックしておきましょう。

POINT

「どの銀行が融資をしてくれるか分からない」をクラウドローンが解決

クラウドローン(https://crowdloan.jp/)は、個人が銀行から低金利でマイカーローン、教育ローンなどの融資を受けられる国内唯一のプラットフォームです。
融資の目的や時期、金額などをクラウドローンに登録すると、各銀行が融資可能な金額や金利のプランの直接提案してくれます。時間と労力をかけずに複数の銀行からより条件のよい融資を見つけることができます。

詳しくはこちら
関連記事

教育ローン
【2026-2027年版】京都府の私立高校あんしん修学支援|府内校・府外校の違い
京都府のあんしん修学支援は、国の就学支援金を含めて年最大65万円(生活保護世帯98万円)を支援します。判定額154,500円の基準、同時在学加算、府認可校に限られる条件、府外校との負担差、6月頃の申請と一時納付を整理します。
教育ローン
【2026-2027年版】国の教育ローンの年収上限を超えたら?990万円の緩和要件と借入先
国の教育ローンの世帯年収上限は子ども1人790万円・2人890万円。2人以内なら自宅外通学や返済負担率30%超など8要件のいずれかで990万円まで緩和されます。判定手順と追加書類、超えた場合の銀行ローンの選び方を解説。
教育ローン
社会人が本人の教育資金に借りられるおすすめ教育ローン7選
社会人本人が使える教育ローンはあります。国の教育ローンのほか、銀行の教育ローンや多目的ローンが候補です。金利や条件は商品ごとに違い、見直されることもあります。この記事では代表的な7商品を比べ、教育訓練給付金や奨学金も紹介します。借りる前に、必ず公式ページで最新の内容を確認してください。 社会人本人の教育資金に教育ローンは使える? 一般的に「子どもの教育資金のために親が借りる」というイメージの強い教育ローンですが、なかには、社会人本人が自分の資格取得やスキルアップ、キャリアアップのために利用できる教育ローンも存在しています。 <働きながら学びたい人にぴったり> 社会人の学びはタイミングも重要です。近年は、仕事をしながら学べる夜間や土日のコースや授業のオンライン対応など、社会人に向けたカリキュラムを持つ大学や専門学校等も増えています。 教育ローンは、安定して続く収入を申込条件にしている商品が多くあります。そのため、教育資金が貯まるまで待つのではなく、現在の仕事を続けながら学ぶことを選択する方に向いています。 社会人本人でも利用できる教育ローン 教育ローンには、日本政策金融公庫が取り扱う国の教育ローンと民間の銀行などが取り扱う教育ローンがあります。ここでは、社会人本人でも利用できる教育ローンにはどのようなものがあるのか、特徴と内容を比較しながら見ていきましょう。 低金利で固定金利【国の教育ローン】 日本政策金融公庫が取り扱う国の教育ローンは、成人で勤務収入などの安定した収入があり、独立して生計を営んでいる方であれば、社会人の学び直しでも本人が申し込めます。融資限度額は原則350万円、返済期間は20年以内で、返済計画を立てやすい固定金利です。金利は見直されるため、申し込み前に公庫の公式ページで最新の金利を確認してください。 公庫が示している条件は、雇用形態ではなく、成人で安定した収入があり独立して生計を営んでいるかどうかです。ただし、学業に専念して収入が減る場合は、返済の見通しが立てにくいとして、保護者など親族が申込人になるよう案内されています。世帯年収に上限があるなど、定められた所得条件を満たすことも必要です。 外部サイト:国の教育ローン あらゆる世代の学びをサポート【中国銀行の教育ローン】 中国銀行の「ちゅうぎん教育ローン【証書貸付型】(一括借入タイプ)」は、安定継続した収入のある社会人も利用できる教育ローンです。キャリアアップのための学び直しなど、本人の教育資金にも使えます。 金利は変動金利で、最優遇金利の適用にはWEB契約など複数の条件があります。団体信用生命保険にも加入できますが、告知が必要な傷病歴がある場合は加入できないことがあります。 外部サイト:中国銀行 教育ローン【証書貸付型】 計画的に返済したい人におすすめ【三十三銀行の教育ローン】 三十三銀行の「三十三銀行 教育ローン」もまた、お子さんの教育資金だけでなく社会人の教育資金にも利用できます。カードローン方式もありますが、社会人の教育資金は「証書貸付方式」のみ利用可能です。 証書貸付方式の返済期間は6か月以上16年10か月以内と長めで、契約時に決めた期間で毎月決まった金額を返済します。ライフプランを立てやすい一方、金利は保証料込みの変動金利で、最大引下げ幅は年1.5%です。適用される金利は公式ページで確認してください。 外部サイト:三十三銀行 教育ローン 社会人向けに特化した教育ローン 近年は、キャリアアップやスキルアップを目指す社会人のニーズに応え、一般的な教育ローンとは異なる、社会人による資格取得やスキルアップのための学習資金に特化した教育ローンも販売されています。 WEBで手続きできる【スルガ銀行の自己啓発向けローン】 スルガ銀行の「元金据置型カードローン(スキルアッププラン)」は、ビジネススクールや資格取得のスクールなど、自己啓発にかかる資金に使い道が限られたローンです。以前の「スキルアップローン」の案内ページは、現在の商品案内に切り替わっています。 Webで手続きでき、来店は不要です。元金据置期間は7年以内(対象となる方の卒業予定年月日まで)、返済期間は最長10年です。団体信用生命保険はがん保障特約付きで、加入すると金利が上乗せされます。 外部サイト:スルガ銀行 スキルアップローン 社会人の自己啓発に利用できる多目的ローン 社会人向け教育課程の学費に利用できるローンは、教育ローンだけではありません。比較的低金利で借りられる目的別ローンの中でも、使用用途を限定しない多目的ローンを賢く利用して、働きながら学ぶことも可能です。 さまざまな用途に対応【みずほ銀行の多目的ローン】 みずほ銀行の「みずほ銀行多目的ローン」は、使い道を限定した目的別ローンで、無担保で300万円まで借りられます。資格取得については、みずほ銀行が教育ローンもあわせて検討するよう案内しているため、多目的ローンの対象になるか、教育ローンのほうが合うかは公式ページで確認してください。 金利は、年2回見直される変動金利と、借入時の金利が完済まで続く固定金利から選べます。いったん選んだ方式は変更できません。返済期間は最長7年です。 外部サイト:みずほ銀行多目的ローン 幅広い用途で人生をサポート【横浜銀行の多目的ローン】 横浜銀行の「ライフサポートローン(多目的ローン)」は、結婚費用や入院・治療費など、さまざまな場面で使える多目的ローンです。事業性資金や有価証券の購入は対象外です。資格取得などの自己啓発費用が使い道に含まれるかは、申し込み前に公式ページで確認してください。 申込みはWEBで完結し、来店は不要です。仮審査はWebサービスの「審査マイページ」で受け付けています。資金は原則として、銀行が支払先へ直接振り込む方式です。 外部サイト:横浜銀行 ライフサポートローン(多目的ローン) 退職後でも利用できる教育ローン 多くの教育ローンは安定継続した収入が条件ですが、保護者を連帯保証人に立てて利用する学生向けのローンもあります。退職して学ぶ場合は、本人の収入条件や保証人の条件を事前に確認してください。 在学期間中は低金利【西日本シティ銀行の学生奨学ローン】 西日本シティ銀行の「NCB学生奨学ローン」は、夢や目標を実現するために頑張る学生をサポートするカードローン型の教育ローンです。短大・大学・大学院・専門専修学校に在学または進学される満18歳以上満30歳以下の学生本人が契約者となります。 <連帯保証人の条件に注意> 在学中の資金に向けたカードローンで、保護者を連帯保証人に立てることが必須です。連帯保証人には、年齢、勤続期間、前年度の税込年収などの条件があります。申込人本人の収入に関する条件は、公式ページで確認してください。なお、卒業予定月の翌月以降は新たな借入れができません。 <在学中は返済の負担が軽い> 金利は、在学中と卒業後で変わります。在学中は固定金利、卒業後は変動金利です。在学中は利息のみの返済で済みますが、元金は卒業後に返すことになります。最新の金利は公式ページで確認してください。 外部サイト:西日本シティ銀行 NCB学生奨学ローン 借りる前に比較したい場合は、条件に合う銀行のローン提案を確認することもできます。提案が届くかどうか、審査に通るかどうかは条件によって異なります。 社会人本人が使える教育ローン以外の資金調達方法 教育資金の調達方法は教育ローンや多目的ローンだけではなく、社会人が自己啓発資金をまかなう方法は他にもあります。ここからは、社会人が使える教育訓練給付金や奨学金についてくわしく説明していきます。 まずは教育訓練給付金が使えないかチェック! 教育訓練給付制度とは、雇用保険法に基づいて社会人のキャリアアップをサポートする制度です。厚生労働大臣が指定する講座の教育訓練を修了したときに、受講費用の一部が支給されます。 <給付金だから返済の必要なし> 教育訓練給付金は返済の必要がありません。また、学力などの基準がないところも特徴です。ただし、対象となる教育訓練講座以外の資金には使用できないこと、雇用保険の加入期間(支給要件期間)が原則3年以上(初めて受ける場合は1年以上)あることなど、一定の条件を満たさなければなりません。 <教育訓練給付金は後払い> 給付の対象となる教育訓練は「一般」「特定一般」「専門実践」の3種類に分けられ、基本の給付率と上限は、一般が20%(上限10万円)、特定一般が40%(上限20万円)、専門実践が50%(年間上限40万円)です。資格取得後の就職などの条件を満たすと上乗せされる講座もあります。一般は修了日の翌日から原則1か月以内に支給申請し、専門実践は受講前にキャリアコンサルティングとハローワークでの受給資格確認が必要です。給付金は修了後に支払われる後払いのため、入学時の納入金にはそのまま充てられません。2025年10月からは、仕事を休んで学ぶ人向けの教育訓練休暇給付金(30日以上の無給の休暇が対象)も始まっています。 退職して学びなおすなら奨学金がおすすめ 社会人の教育費に対応できる教育ローンでも、退職をしてしまうと利用できないケースが多くありますが、奨学金は退職後の学びなおしにも利用できます。近年では、社会人の能力開発やキャリアアップを支援するために、国や地方自治体や学校などさまざまな組織が奨学金を用意しています。 <奨学金のタイプは2つ> 社会人が利用できる奨学金は、返済の必要がない「給付型」と卒業後から返済が始まる「貸与型」に分かれます。「給付型」は高校卒業後2年以内の方が対象です。多くの社会人が利用できる「貸与型」は低金利なうえ、収入がなくても利用できるところが特徴です。 ただし、年齢や最終学歴、収入や学力に制限を設けているケースは珍しくなく、基準が厳しいことや申込みのタイミングが限られていることにも注意しなければなりません。 社会人本人が借りられる教育ローンをクラウドローンで探そう! 社会人の学びはタイミングも大切です。キャリアアップやスキルアップを目指すなら、教育ローンは効率よく、クラウドローンで探しましょう。 クラウドローンは、お金を借りたい人と融資したい金融機関をつなぐ金融プラットフォームです。希望の借入条件を登録すると、条件に合う金融機関から提案が届く場合があります。社会人が自己啓発費として利用できる教育ローンや多目的ローンの提案を比較できますが、提案の有無や審査結果は保証されません。 <手続きはオンラインで完結> 手続きはオンラインで進められます。学びのタイミングに合わせて借りたい場合は、まず条件を入力して、どんな提案があるか確認してみましょう。 よくある質問 社会人が自分の学費のために教育ローンを借りられる? 社会人本人が資格取得やスキルアップ、キャリアアップのために利用できる教育ローンもあります。ただし、基本的に安定継続した収入がない方はローンを組むことができないため、教育ローンは現在の仕事を続けながら学ぶことを選ぶ方に向いています。 国の教育ローンは社会人の学生本人でも借りられる? 成人で勤務収入などの安定した収入があり、独立して生計を営んでいる方なら、本人が申し込めます。融資限度額は原則350万円(一定の条件で450万円)です。公庫が示す条件は雇用形態ではなく、収入の安定と生計の自立ですが、世帯年収の上限など所得条件を満たす必要があります。学業に専念して収入が減る場合は、保護者などが申込人になるよう案内されています。最新の条件は日本政策金融公庫で確認してください。 教育訓練給付金は学費の最初の支払いに使える? 入学時などの最初の支払いには、そのまま充てられません。給付金が支払われるのは受講を修了した後(専門実践は6か月ごと)だからです。返済の必要はありませんが、対象の講座以外には使えず、雇用保険の加入期間(支給要件期間)が原則3年以上(初めて受ける場合は1年以上)あるなどの条件を満たす必要があります。講座によっては受講前の手続きが必要なので、早めにハローワークで確認してください。 仕事を辞めて学び直す場合、学費はどう用意できる? 奨学金は退職後の学び直しにも利用できます。社会人向けの教育ローンは退職すると利用できないケースが多い一方、奨学金のうち「貸与型」は低金利で収入がなくても利用できるのが特徴です。ただし、年齢や最終学歴、収入や学力に制限を設けているケースは珍しくなく、申し込みのタイミングが限られる点にも注意が必要です。なお、西日本シティ銀行の「NCB学生奨学ローン」のように、保護者を連帯保証人に立てる学生向けのローンもあります。契約者は短大・大学・大学院・専門専修学校に在学または進学する満18歳以上満30歳以下の学生本人です。本人の収入に関する条件は公式ページで確認してください。 社会人本人でも使える教育ローンをキャリアアップに生かそう! 社会人の学習は、キャリアアップやスキルアップを実現するための自己投資です。しかし、資金不足がネックになって、最初の一歩を踏み出せない人もいるはずです。そこで、役に立つのが社会人でも利用できる教育ローン。働きながら「学びたい!」と思えたときがチャンスです。教育ローンを賢く利用して、キャリアアップを目指しましょう。ただし、なにごとも無理は禁物です。教育ローンは計画的に利用して、理想とするライフプランを実現しましょう。

クラウドローンとは

“借りたい”を登録して
お得な提案を待つだけ

融資をしたい銀行から、直接プラン提案を受けることで、
資金を必要としている一人でも多くの人に、融資の機会を提供します。

3分でお借り入れ額がわかる
無料診断してみる

OUR SERVICES

暮らしにも、事業にも。
あなたに合う資金の選択肢を。