クレジットカード支払えない場合の対策 リボ払いVSカードローンのメリットデメリット
ショッピングを利用する際に、気づいたら予算よりも多めに利用してしまうことってありますよね。最近ではWEBやアプリでカードの利用履歴が確認できるようになっているので、引き落とし日前に次回の請求額を知ることができます。思っていたより金額が大きくなってしまった場合、どのように対処するのがよいでしょうか。


出典)全国銀行協会 平成30年1月公表 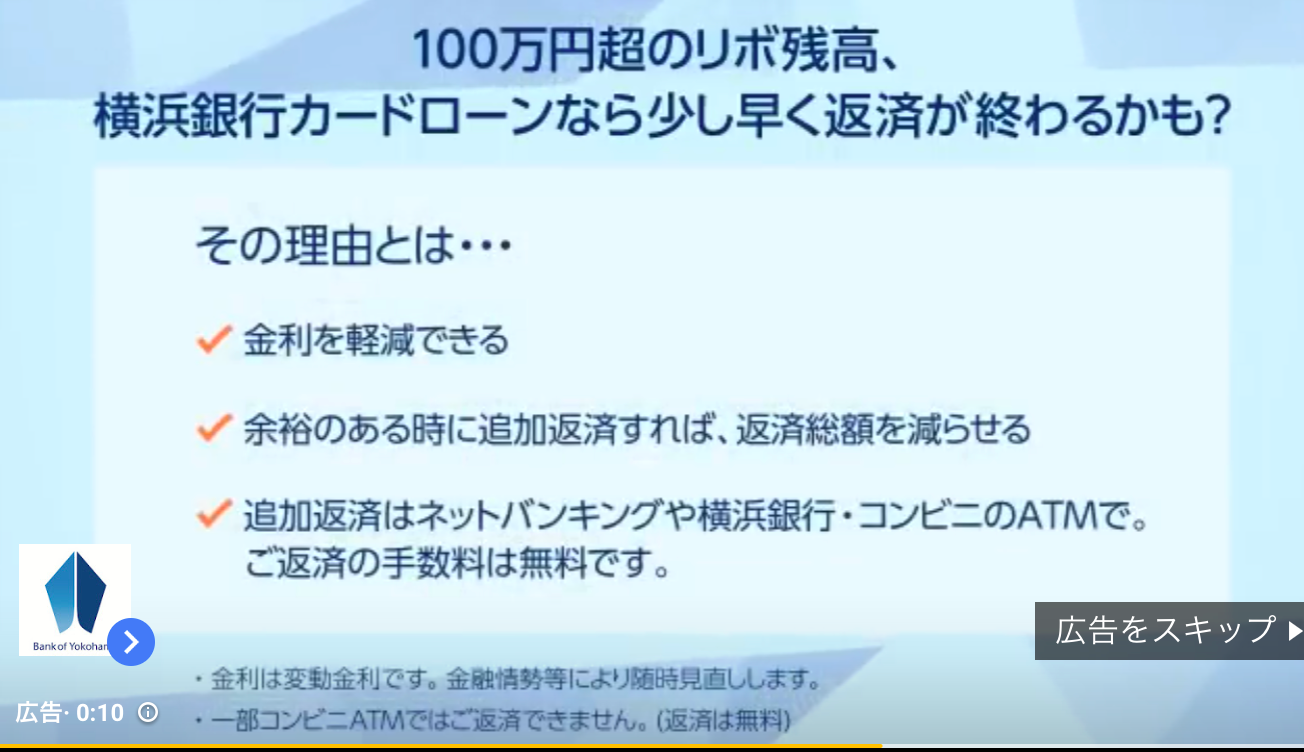
目次
クレジットカード支払えない場合のリボ払い

- リボ払いの切り替え
- 別会社でカードローンを申込み利用する
- 三井住友カードのリボ払い金利:15.0%
- エポスカードのリボ払い金利:15.0%
- 楽天カードのリボ払い金利:15.0%
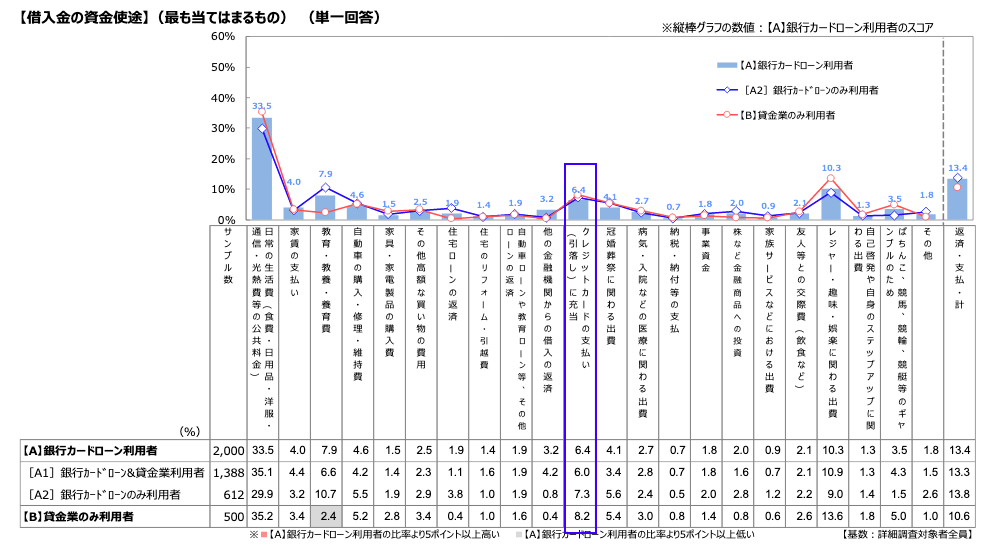
カードローンの利用理由はクレジットカード返済者が4位と多い
銀行系カードローンの場合、リボ払いより金利が低いプランがある
以上のように、一部の銀行系カードローンであれば、クレジットカードのリボ払いより低い金利の設定になっています。金利の差で考えた時には、これらのカードローンを利用するメリットはあると言えます。横浜銀行カードローンの広告
- 金利を軽減できる
- 余裕のある時に追加返済すれば、返済総額を減らせる
- 追加返済はネットバンキングや横浜銀行・コンビニのATMで。ご返済の手数料は無料です
- 三井住友カードゴールドローン金利:3.5~9.8%
- 楽天銀行スーパーローン金利:1.9~14.5%
- みずほ銀行カードローン:2.0~14.0%
リボ払いもカードローンも滞納が一番危険
リボ払いもカードローンも最大のリスクは支払いを滞納することです。 アルバイトで生活していて、たまたまその月は勤務時間が短かった場合、予期せぬ出費が発生してしまった場合など。返済が厳しいという状況は起こりえることです。しかし、カード会社はそのような事情は考慮してくれません。支払いができないと、利用停止や遅延利息金など、契約に基づいたペナルティを負ってしまうことになります。 金利面でいうとリボ払いよりもカードローンのほうがお得です。しかしクレジットとカードローンを併用すると、それぞれの返済日を気にすることになります。管理面で負担を感じてしまうようであれば、同じクレジットカードでリボ払いだけにするという方法もあるでしょう。 支払いの遅延は何度も繰り返すと、信用情報に傷がついてしまい、次からの借り入れや増額を希望する場合にも悪影響がでてしまいます。 リボ払いの金利負担が苦しい場合は、カードローンを検討して、少しでも支払いを早く少なめに終わらせることをおすすめします。
POINT
「どの銀行が融資をしてくれるか分からない」をクラウドローンが解決
クラウドローン(https://crowdloan.jp/)は、個人が銀行から低金利でマイカーローン、教育ローンなどの融資を受けられる国内唯一のプラットフォームです。
融資の目的や時期、金額などをクラウドローンに登録すると、各銀行が融資可能な金額や金利のプランの直接提案してくれます。時間と労力をかけずに複数の銀行からより条件のよい融資を見つけることができます。
詳しくはこちら


クレジットカードの利用が予算を超えた時、リボ払いや別のカードローンの利用を検討する人も多いです。リボ払いでは、三井住友カードや楽天カードなどが一般的に15%の金利を設定していますが、銀行系カードローンは更に低い金利で利用可能な場合もあります。この違いは返済総額に大きく影響するため、選択肢をよく比較し、長期的な返済計画を立てることが重要です。詳細を確認し、より経済的な選択を行いましょう。